"Los libertarios deben hacerse cargo de las consecuencias de las políticas que impulsa Javier Milei"
Primeras Líneas
POLITICA Y ECONOMIA20/10/2026
 ón sobre los mercados.
 Primeras Líneas
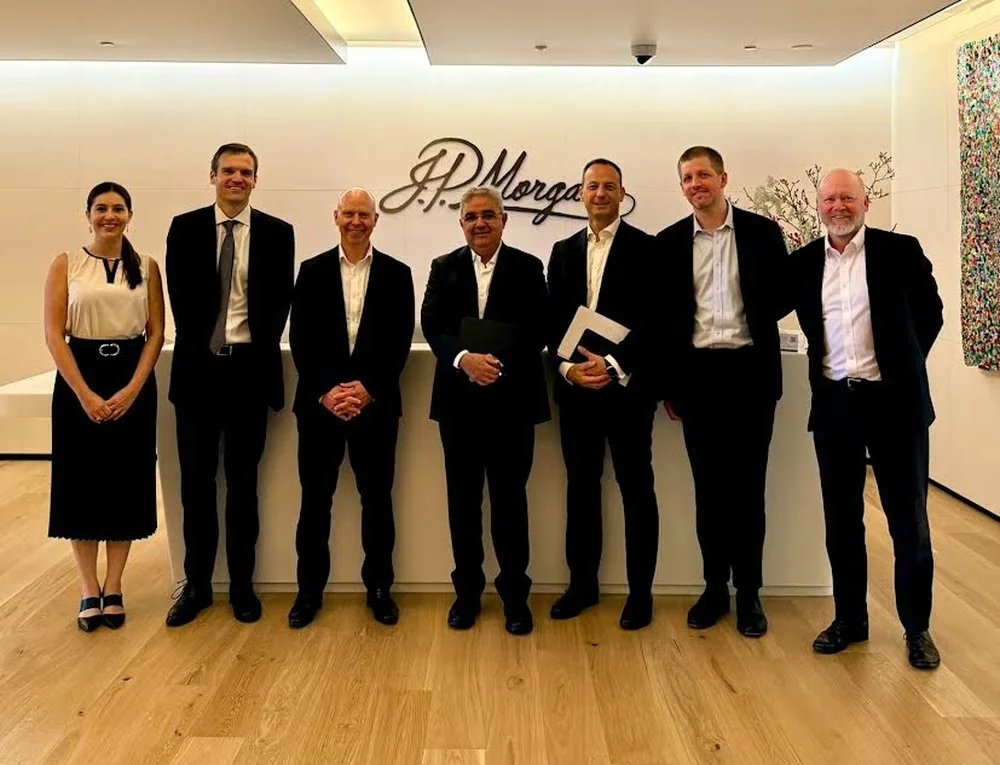
El riesgo país argentino volvió a subir este martes y superó los 700 puntos por primera vez en doce meses, en una nueva jornada de tensión financiera que tuvo como protagonistas a los bonos soberanos y a las expectativas de los inversores sobre el programa económico del Gobierno. El indicador elaborado por JP Morgan avanzaba un 5,2% y se ubicaba en 710 puntos, luego de una nueva caída de los títulos argentinos en el exterior.
El movimiento se produjo durante el inicio de la rueda financiera en Wall Street, cuando los bonos argentinos registraron bajas que llegaron a superar el 0,9%. La caída de sus cotizaciones impulsó al alza el indicador, que mide el riesgo que perciben los inversores internacionales al mantener deuda de un país.
El nivel alcanzado representa el máximo en lo que va del año y no se registraba desde antes de las elecciones legislativas de 2025. En aquella etapa, el riesgo país había superado las 1.000 unidades, pero descendió con fuerza después de la victoria del oficialismo.
La evolución posterior mostró un recorrido diferente. En julio, el indicador llegó a ubicarse cerca de las 400 unidades, aunque luego retomó una tendencia ascendente que se intensificó durante los últimos dos meses y medio. La nueva suba hasta los 710 puntos profundiza un proceso que comenzó en julio y que refleja la persistencia de las dudas del mercado sobre las condiciones financieras de la Argentina.
El comportamiento del indicador se convirtió así en una señal relevante para observar la percepción de los inversores sobre la deuda soberana y las condiciones bajo las cuales el país podría acceder al financiamiento internacional.
Qué mide el riesgo país y por qué influye en el financiamiento
El riesgo país es un indicador que suele utilizarse para evaluar la confianza de los inversores extranjeros en la deuda de una nación. Técnicamente, mide la diferencia entre el rendimiento de los bonos del Tesoro de Estados Unidos y el que ofrecen los títulos de otros países.
Esa diferencia permite estimar cuánto más debe pagar un Estado respecto de la referencia estadounidense para obtener financiamiento en los mercados internacionales. Cuanto mayor es el indicador, más elevada es la prima de riesgo que los inversores exigen para mantener sus títulos.
En el caso argentino, la suba hasta los 710 puntos refleja una mayor exigencia de rendimiento por parte del mercado frente a la deuda soberana. El indicador no se mueve de manera aislada: está relacionado con las cotizaciones de los bonos, las tasas de interés internacionales y las expectativas sobre la capacidad del Gobierno para cumplir con sus compromisos financieros.
Por eso, las bajas de los títulos argentinos en el exterior tienen un efecto directo sobre el riesgo país. Cuando los precios de los bonos caen, sus rendimientos aumentan y la diferencia frente a los títulos del Tesoro estadounidense se amplía, lo que empuja al indicador hacia arriba.
Las tasas de EE.UU presionan sobre los activos argentinos
Entre los factores internacionales que contribuyeron a la suba del riesgo país se encuentra el aumento de los rendimientos de los bonos del Tesoro estadounidense, asociado con mayores expectativas de inflación en ese país.
La aceleración de los precios durante septiembre volvió a abrir la posibilidad de que la Reserva Federal incremente la tasa de interés en su reunión de fin de mes. Esa perspectiva mantiene bajo presión a los mercados financieros y encarece las condiciones de financiamiento para los emisores de deuda.
Justina Gedikian, analista de la Oficina de Inversiones de Cohen, explicó a TN el impacto que tiene este escenario sobre los activos argentinos.
"En Estados Unidos, la inflación de septiembre se aceleró y volvió a abrir la posibilidad de que la Reserva Federal suba la tasa en su reunión de fin de mes. Así, los rendimientos de los bonos del Tesoro americano siguen en máximos de más de veinte años. Eso encarece el financiamiento de todos los emisores y pega más fuerte en los de mayor riesgo, como la Argentina", señaló.
El contexto internacional agrega presión sobre la deuda argentina porque los inversores comparan sus rendimientos con los de los títulos estadounidenses. Cuando estos últimos ofrecen retornos más elevados, los países considerados de mayor riesgo deben ofrecer condiciones más atractivas para captar fondos.
En consecuencia, el incremento de las tasas estadounidenses representa un desafío adicional para la Argentina, que enfrenta una suba del riesgo país vinculada tanto con factores externos como con interrogantes sobre su propia estrategia financiera.
Las dudas sobre el plan financiero de 2027
En el frente doméstico, los analistas ponen el foco en las dudas que genera el plan financiero del Gobierno para 2027. Las incertidumbres sobre cómo se afrontarán los vencimientos de deuda del próximo año contribuyeron a impulsar las ventas de bonos argentinos, con la consecuente caída de sus precios y el aumento de sus rendimientos.
Uno de los elementos que alimentó esas inquietudes fue la ausencia de títulos denominados en dólares en las últimas licitaciones de deuda realizadas por el Gobierno en el mercado local.
Esa decisión generó interrogantes sobre la estrategia oficial, que contemplaba recaudar US$ 5.000 millones durante el próximo año para hacer frente a los vencimientos. La falta de nuevas señales sobre la instrumentación de ese objetivo llevó a los inversores a exigir mayores precisiones sobre la manera en que se garantizarán los recursos necesarios.
La evolución del riesgo país sugiere que el mercado espera definiciones más claras sobre el programa económico y las fuentes de financiamiento previstas para 2027, antes de las próximas elecciones.
En un informe difundido a comienzos de la semana, la sociedad de bolsa Cohen advirtió sobre la diferencia entre la acumulación de reservas en el corto plazo y la disponibilidad de fondos para afrontar los compromisos futuros.
"El mercado distingue entre acumular reservas en un mes de oferta abundante, sostenida por el agro, la energía y las emisiones de empresas y provincias, y tener asegurados los vencimientos de 2027", señalaron desde la firma.
La observación apunta a una preocupación central de los inversores: los ingresos de divisas registrados en un período determinado no necesariamente garantizan que el Gobierno cuente con los recursos requeridos para cubrir sus obligaciones financieras durante el año siguiente.
Las compras de dólares del Central no alcanzan para despejar las dudas
La presión sobre los bonos se produjo incluso cuando el Banco Central aceleró el ritmo de compras de dólares en el mercado de cambios. Esa dinámica le permitió acumular US$ 1.000 millones en lo que va de octubre, en un contexto de mayor oferta de divisas proveniente del agro, la energía y las emisiones de empresas y provincias.
Sin embargo, el desempeño de las reservas y las expectativas sobre los vencimientos de deuda son cuestiones que el mercado evalúa de manera diferenciada.
La acumulación de dólares puede fortalecer la posición financiera inmediata, pero los inversores también buscan determinar si los recursos disponibles serán suficientes para cubrir los compromisos previstos para 2027. De acuerdo con el planteo de Cohen, esa distinción ayuda a explicar por qué las compras de divisas del Banco Central no impidieron el avance del riesgo país.
La tensión se concentra, por lo tanto, en la necesidad de establecer cómo se financiarán los vencimientos futuros y qué instrumentos utilizará el Gobierno para reunir los fondos necesarios.


 s conectadas simultáneamente en la fila virtual.