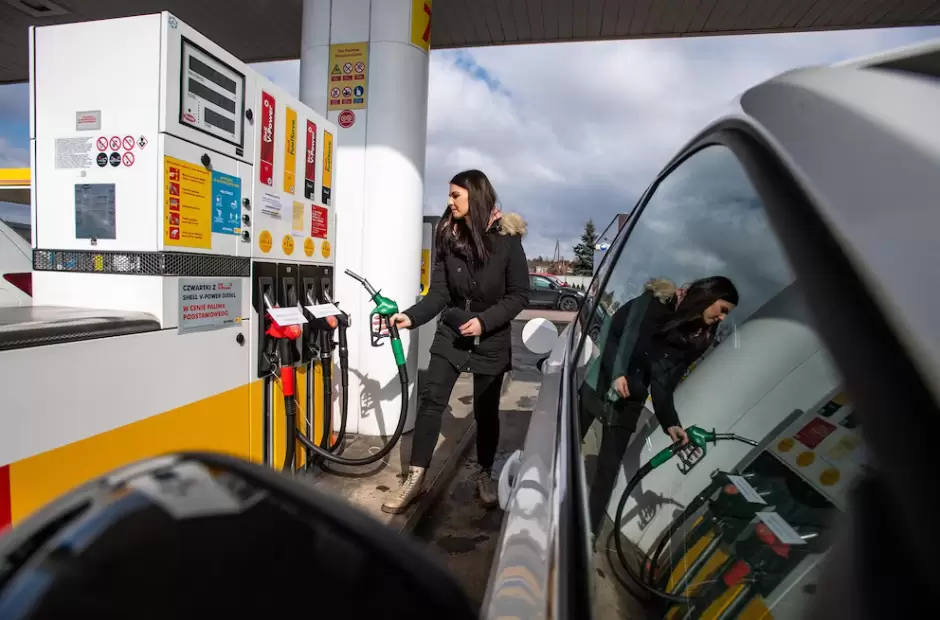
revisibilidad al sector turístico durante el verano.
Primeras LíneasLa venta de combustibles en la Argentina registró en septiembre una recuperación que interrumpió una racha de siete meses consecutivos de caídas. De acuerdo con el informe mensual elaborado por el portal especializado Surtidores, durante ese mes se comercializaron 1.403.856 metros cúbicos de combustibles en todo el país, lo que representó un incremento del 1,96% respecto de septiembre de 2025, cuando se habían despachado 1.376.837 metros cúbicos.
El resultado constituyó la primera variación interanual positiva desde enero y marcó un cambio respecto del comportamiento observado en agosto, cuando las ventas habían registrado una contracción del 2,19% frente al mismo mes del año anterior.
La mejora también se reflejó en la comparación mensual. El volumen promedio diario comercializado durante septiembre aumentó un 4,42% respecto de agosto. Este indicador contempla que septiembre tuvo 30 días, mientras que agosto contó con 31, por lo que permite comparar el ritmo de los despachos sin que la diferencia en la cantidad de jornadas distorsione el resultado.


Sin embargo, el repunte debe analizarse dentro de un panorama más amplio. Aunque el volumen total volvió a crecer en términos interanuales, el acumulado entre enero y septiembre todavía registra una contracción cercana al 2,4% a nivel nacional.
Además, la recuperación no fue homogénea entre los productos comercializados. El aumento estuvo sostenido principalmente por el gasoil, mientras que las naftas continuaron mostrando dificultades. En particular, la nafta súper, el combustible de mayor volumen de ventas en los surtidores argentinos, volvió a retroceder, lo que introduce un matiz importante en la interpretación de los datos.
El gasoil fue el principal motor de la recuperación
El desempeño del diésel explicó buena parte del resultado positivo de septiembre. Según el relevamiento de Surtidores, la demanda de gasoil aumentó un 6,29% interanual, con incrementos en sus dos variedades comerciales.
El gasoil grado 3, correspondiente a la variedad premium, fue el que mostró el mayor crecimiento porcentual dentro de este segmento. Sus ventas alcanzaron los 248.068 metros cúbicos, con una suba del 6,61% respecto de septiembre del año anterior.
Por su parte, el gasoil grado 2, correspondiente a la variedad común, avanzó un 6,08% y llegó a los 378.053 metros cúbicos comercializados. En conjunto, ambas variedades superaron los 626.000 metros cúbicos. Ese volumen permitió compensar las caídas registradas en las naftas y contribuyó a que el mercado general cerrara el mes con una variación positiva.
La diferencia entre el comportamiento del gasoil y el de las naftas constituye uno de los elementos centrales del informe. Mientras el diésel logró expandirse, el combustible asociado al uso de automóviles particulares continuó mostrando señales de debilidad.
Esta divergencia también se relaciona con los perfiles de demanda que caracterizan a los distintos productos. El gasoil está vinculado con el transporte de carga y la actividad agropecuaria, mientras que la evolución de la nafta súper permite observar con mayor claridad el comportamiento del consumo de los automovilistas particulares.
La nafta súper volvió a caer
A diferencia del gasoil, las naftas cerraron septiembre con una caída conjunta del 1,27% interanual. El resultado estuvo determinado principalmente por el retroceso de la variedad súper, que volvió a registrar números negativos. Las ventas de este combustible pasaron de 583.318 metros cúbicos en septiembre de 2025 a 570.688 metros cúbicos en septiembre de 2026, lo que representó una disminución interanual del 2,17%.
La importancia de este descenso radica en el peso que tiene la nafta súper dentro del mercado. El producto representa alrededor del 41% de todo el combustible que se vende en los surtidores del país y constituye uno de los indicadores más directos para observar el nivel de consumo vinculado con el automóvil particular.
Por eso, aunque el volumen general comercializado haya aumentado, la caída de la súper muestra que la mejora no se trasladó de manera uniforme a todos los segmentos. La nafta premium, en cambio, logró un resultado positivo, aunque moderado. Durante septiembre se vendieron 207.047 metros cúbicos, con un crecimiento interanual del 1,27%.
De este modo, el mercado de las naftas presentó comportamientos diferentes según la variedad: la premium avanzó levemente, mientras que la súper retrocedió y se convirtió en el único segmento de combustibles que terminó el mes en terreno negativo.
Las provincias agropecuarias mostraron una mejora en las ventas
El crecimiento de septiembre también se reflejó en la distribución territorial de los despachos. De las 24 jurisdicciones relevadas, 14 registraron aumentos interanuales, frente a las apenas cuatro que habían mostrado resultados positivos en agosto.
Entre las provincias que revirtieron la tendencia negativa se destacaron varias pertenecientes al cinturón agrícola argentino. Santa Fe pasó de registrar una caída a mostrar un crecimiento del 7,06%, mientras que Entre Ríos aumentó sus ventas un 7,14%. Córdoba aceleró su crecimiento hasta el 5,41% y Santiago del Estero registró una suba del 5%. También presentaron resultados positivos Chaco, con un incremento del 3,28%; Río Negro, con el 3,82%; y Tucumán, con el 1,94%.
Corrientes también consiguió revertir su desempeño. Después de una caída interanual del 9,51% en agosto, la provincia registró un aumento del 1,12% en septiembre.
La Pampa encabezó las subas entre las jurisdicciones relevadas, con un incremento del 14,04%. En tanto, la provincia de Buenos Aires, principal mercado de combustibles del país, avanzó un 2,05% y alcanzó los 496.193 metros cúbicos comercializados. Este volumen representa más de un tercio de las ventas totales nacionales.
En el extremo opuesto, algunas jurisdicciones continuaron mostrando retrocesos pronunciados. Santa Cruz volvió a registrar la mayor contracción del país, con una caída del 8,97%. También se ubicaron entre los mercados con resultados negativos Catamarca, con una baja del 5,63%; Tierra del Fuego, con el 5,29%; Chubut, con el 5,58%; y la Ciudad de Buenos Aires, donde las ventas descendieron un 5,21%, hasta sumar 83.650 metros cúbicos.
Los resultados muestran que la recuperación de septiembre alcanzó a más jurisdicciones que en agosto, aunque persistieron diferencias significativas entre los mercados provinciales.
YPF lideró las ventas y amplió su participación en el mercado
En el análisis por empresas, YPF volvió a ocupar el primer lugar por volumen comercializado. La compañía vendió 778.795 metros cúbicos, con un crecimiento interanual del 2,91%, y concentró el 55,5% del mercado minorista.
Además de liderar ampliamente los despachos, fue la empresa de mayor volumen de ventas que consiguió crecer durante septiembre.
Shell se ubicó en el segundo puesto, con 309.463 metros cúbicos comercializados, aunque registró una disminución interanual del 0,70%. Axion Energy, por su parte, vendió 170.614 metros cúbicos y obtuvo un crecimiento del 2,25%. El resto de las compañías presentó resultados dispares:
Puma Energy: comercializó 78.366 metros cúbicos, con un crecimiento del 3,59%.
Dapsa: registró 28.139 metros cúbicos, con una caída del 0,59%, por lo que se mantuvo prácticamente estable.
Gulf: vendió 22.997 metros cúbicos y sufrió una contracción del 10,94%, la mayor caída entre las grandes empresas mencionadas.
Refinor: alcanzó los 15.482 metros cúbicos, con un incremento interanual del 31,63%, el mayor crecimiento porcentual entre las empresas relevadas, aunque sobre una escala de comercialización considerablemente menor.
El desempeño de YPF se produjo en un contexto de diferencias en las políticas de precios aplicadas por las petroleras durante septiembre.
Mientras Shell, Axion y Puma habían aumentado sus valores entre un 2% y un 5% hacia fines de ese mes, YPF aplicó un ajuste promedio de apenas el 1%. Las subas de sus competidoras respondieron a la escalada del precio internacional del petróleo, que llegó a superar los 105 dólares por barril.
YPF encuadró su decisión dentro de su esquema de buffer, o amortiguación de precios, una estrategia que le permitió mantener valores más bajos que el resto del mercado y captar una mayor demanda. Sin embargo, esa política también implicó vender por debajo de los precios del resto de la industria.
El encarecimiento de los combustibles
La evolución de las ventas de naftas se inscribe en un año caracterizado por el aumento de los precios de los combustibles. En dólares, la nafta acumula una suba del 23% en lo que va de 2026.
Entre los factores que impulsaron ese incremento se encuentran el traslado de las variaciones del precio internacional del crudo y la actualización progresiva del Impuesto a los Combustibles Líquidos (ICL) y del Impuesto al Dióxido de Carbono (IDC).
El comportamiento del petróleo internacional también constituye una variable relevante para comprender el contexto del mercado. El encarecimiento del crudo estuvo relacionado con el conflicto en Medio Oriente entre Estados Unidos, Israel e Irán.
Durante las primeras semanas de octubre, el barril de Brent superó los 106 dólares. En paralelo, la Agencia Internacional de la Energía proyectó una caída del 6% en el suministro global de petróleo durante 2026, a raíz de las tensiones en la región del estrecho de Ormuz, por donde transita cerca del 20% del crudo comercializado en el mundo.
Este escenario internacional, junto con la actualización de los impuestos y los aumentos aplicados en los surtidores, configura un marco de presión sobre el precio final de los combustibles.
La evolución de las ventas de septiembre refleja esa situación de manera desigual. Mientras el gasoil mostró una expansión suficiente para impulsar el resultado general, las naftas no lograron acompañar la recuperación y la súper continuó retrocediendo.

revisibilidad al sector turístico durante el verano.


climáticas.

via en la Secretaría de la Catedral.
el día de hoy.