“Se compraron televisores para ver el Mundial y después veían si pagaban o no“, dijo recientemente el presidente Javier Milei en relación a los niveles récord de morosidad. Mientras tanto, casi 5 de cada 10 hogares que sufrían estrés económico —es decir, cuyos ingresos no eran suficientes para cubrir las necesidades básicas— debieron pedir dinero prestado el año pasado.
Casi la mitad de los hogares con estrés económico tuvo que pedir dinero prestado
Un informe de la UCA reveló que el 49,2% de las familias cuyos ingresos no alcanzaban para cubrir sus necesidades b ásicas recurrió al crédito para afrontar gastos cotidianos.
 Redacción Primeras líneas
Así surge de un informe del Observatorio de la Deuda Social Argentina (ODSA) de la UCA, que busca identificar la vulnerabilidad previa a la mora y abarca fuentes de financiamiento que no siempre quedan reflejadas en las estadísticas bancarias.
La expansión del crédito de 2024 y 2025 coincidió con el inicio de un proceso de caída del poder adquisitivo y el empleo, al tiempo que los gastos empezaron a ejercer una mayor presión sobre el bolsillo, de la mano de la quita de subsidios a las tarifas. La suba de tasas, derivada en gran medida del endurecimiento de la política monetaria por parte del Gobierno para frenar la volatilidad cambiaria y contener la inflación en la previa electoral, volvió aún más compleja la situación.
El informe del ODSA muestra que, durante el tercer trimestre de 2025, el 27,4% de los hogares recurrió a familiares, amigos, financieras u otras fuentes para sostener sus gastos habituales.
La diferencia es especialmente marcada al considerar el estrés económico: el 49,2% debió acudir al crédito, frente al 13,3% de los hogares que no atravesaban esa situación.
La pobreza también aparece como un factor determinante. El 44,4% de los hogares pobres se endeudó para afrontar gastos corrientes, casi el doble que entre los no pobres, donde el indicador fue del 22,4%.
Por nivel socioeconómico, la proporción de familias que tuvieron que financiarse pasó del 11,8% en el estrato medio-alto al 23,2% en el medio-bajo, al 32,5% en el bajo y alcanzó el 47,5% en el muy bajo.
El panorama se vuelve todavía más crítico cuando se combinan pobreza y estrés económico. En ese grupo, el 55,8% pidió dinero para los gastos del día a día. Entre los no pobres con estrés, la proporción fue del 44,7%, mientras que entre los pobres sin estrés alcanzó el 17,7%.
Por otro lado, el estudio observó una importante heterogeneidad territorial. La mayor incidencia se evidenció en el resto urbano (30,6%), seguido por el conurbano bonaerense (29,7%) y las otras grandes áreas metropolitanas (26,5%). CABA presenta un nivel total mucho menor, de 12,8%. “La insuficiencia inmediata de ingresos aparece como el correlato más próximo del recurso al préstamo, sobre una vulnerabilidad estructural que la pobreza profundiza”, afirmó el ODSA.
Agustín Salvia, director del Observatorio, señaló que el año pasado se había generado un clima de endeudamiento basado en la expectativa de una futura solvencia, asociada a la perspectiva de crecimiento económico. No obstante, explicó el especialista, detrás de esa dinámica persistía una fuerte debilidad financiera. Se estaba formando una burbuja de consumo sin que las condiciones macroeconómicas fueran todavía sólidas.
Este escenario llevó a que la morosidad iniciara una tendencia alcista, hasta ubicarse en máximos históricos. El Banco Central registró en junio una tasa de irregularidad del crédito bancario a las familias del 12,8% del saldo, frente al 2,5% con el que había terminado 2024.
Al incorporar tanto a los acreedores bancarios como a los no bancarios, se estimó que en ese mes había 5,86 millones de personas con al menos una deuda atrasada. De ese total, el 17% debía menos de $100.000, mientras que cerca del 40% adeudaba un monto inferior al salario mínimo, establecido en $367.800.
Una encuesta reciente de Inteligencia Analítica arroja que, entre los principales motivos del endeudamiento, el 44,5% de los encuestados mencionó alimentos y productos básicos y el 32% señaló servicios, impuestos, alquiler y vivienda. Adicionalmente, el 77,2% tomó una nueva deuda para cancelar una anterior en los últimos seis meses.
En este contexto, el ODSA concluyó que, si bien los resultados del trabajo no demuestran que los hogares que pidieron dinero prestado en 2025 sean los mismos que cayeron en mora en 2026, vuelven comprensible el deterioro.
“Cuando el crédito deja de adelantar un consumo durable y empieza a cubrir el presupuesto ordinario, cualquier pérdida de ingreso, aumento de gastos fijos o encarecimiento de la refinanciación reduce rápidamente la capacidad de pago”, remarcó.
“El problema, por lo tanto, no es el acceso al crédito en sí mismo, que puede ampliar oportunidades, sino su uso defensivo en hogares sin margen financiero y bajo condiciones costosas. La respuesta requiere combinar recuperación de ingresos y empleo, evaluación responsable de la capacidad de pago, información clara sobre los costos y mecanismos tempranos de refinanciación que eviten que un desajuste transitorio se convierta en sobreendeudamiento persistente”, planteó.
El Gobierno sostiene que la morosidad “es un problema entre privados” y ya adelantó que no se planea ninguna medida en particular para aliviar a los deudores. “No podemos usar la plata de los contribuyentes para compensar a entidades financieras cuyo trabajo es dar crédito”, dijo el ministro de Economía, Luis Caputo, durante su intervención en la 47° Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF).
El titular del Palacio de Hacienda consideró que parte de lo ocurrido responde a un proceso de aprendizaje. “Por mucho tiempo, los bancos no hacían de bancos, sino que le prestaban al Gobierno”, indicó.
Te puede interesar
Minería dice que el proyecto minero El Alto está en "fase de exploración inicial"
Primeras Líneas
POLITICA Y ECONOMIA22/10/2026La cartera que dirige Teresita Regalado solicitó información complementaria a Litios del Norte S.A. para responder a las observaciones técnicas sobre el proyecto exploratorio. Las actividades presenciales de participación comunitaria se retomarán cuando los organismos estatales finalicen la revisión de las respuestas de la empresa.
El riesgo país vuelve a superar los 700 puntos y el dólar oficial marca un récord de $1.550
Primeras Líneas
POLITICA Y ECONOMIA22/10/2026El índice elaborado por JP Morgan volvió a subir tras el dato de actividad económica de agosto, que mostró señales de estancamiento y reavivó los temores de una recesión técnica. En paralelo, el dólar oficial alcanzó un nuevo máximo nominal y el petróleo Brent se acercó a los USD 112 por barril, en un contexto internacional adverso.
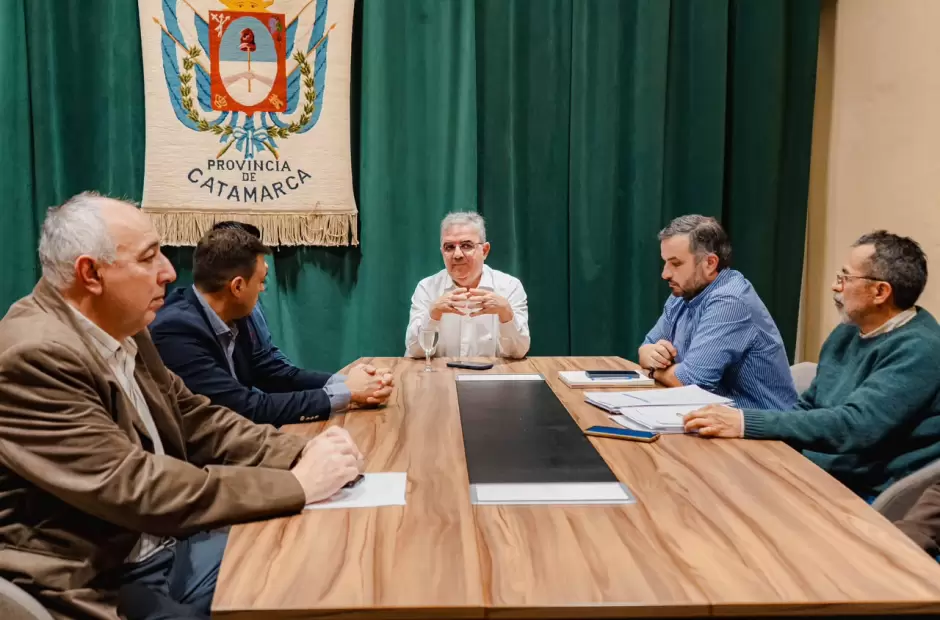
Jalil y los intendentes coordinan nuevas obras viales en el Este provincial y Fiambalá
Primeras Líneas
POLITICA Y ECONOMIA22/10/2026El Gobierno provincial supervisó los trabajos en rutas de Los Altos y la región Este, mientras avanza la planificación del bypass de Fiambalá y la recuperación del camino de Chuquisaca, que conecta con Antofagasta de la Sierra.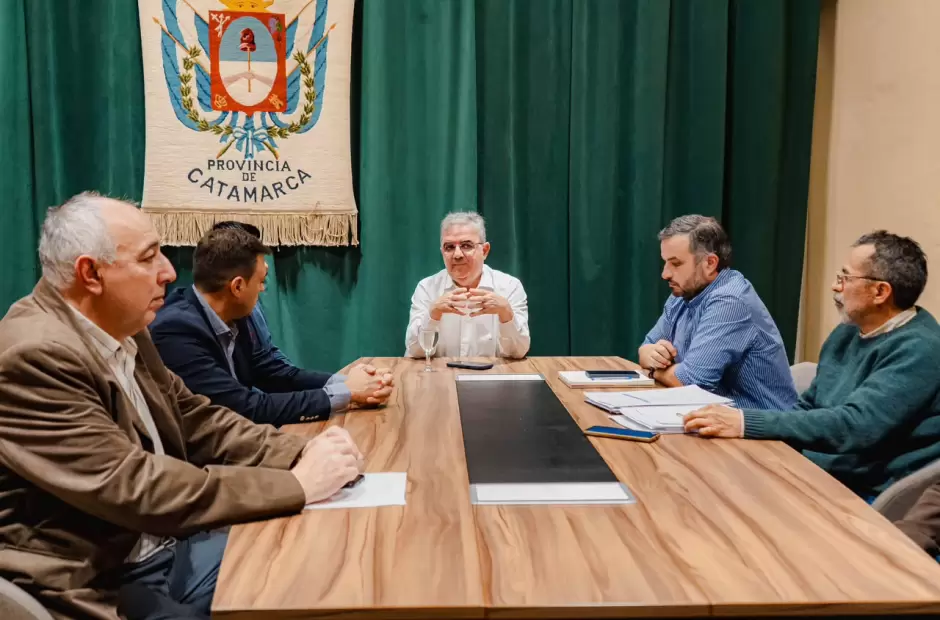
Diputados frenó el proyecto sobre Endeudamiento Familiar y lo devolvió a comisiones
Primeras Líneas
POLITICA Y ECONOMIA22/10/2026El oficialismo consiguió evitar una votación que podía dejar expuestas sus dificultades para reunir apoyos a su propuesta de educación financiera. La oposición buscaba avanzar con un régimen de refinanciación de deudas, límites a las tasas de interés y condonación de punitorios, en medio de advertencias sobre el crecimiento de la morosidad y la pérdida del poder adquisitivo.
Ley de Discapacidad: el oficialismo logró el apoyo de UxP y se aprobó el proyecto
Primeras Líneas
POLITICA Y ECONOMIA22/10/2026El entendimiento entre La Libertad Avanza, bloques dialoguistas y Unión por la Patria permitió aprobar el dictamen por amplia mayoría y girarlo al Senado. Durante el debate, legisladores destacaron las modificaciones incorporadas, pero advirtieron sobre los atrasos en los pagos, los recortes presupuestarios y las personas que todavía esperan una respuesta a sus pedidos de pensión.
Catamarca refuerza el apoyo económico a los cuarteles de Bomberos Voluntarios
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026Valle Viejo, Saujil, Recreo, Santa María, San José de Belén, Tinogasta y Capital ya recibieron los aportes, mientras que Belén y Chumbicha se encuentran en proceso de acreditación. La medida busca acompañar el funcionamiento de las instituciones y fortalecer su capacidad de respu esta ante emergencias.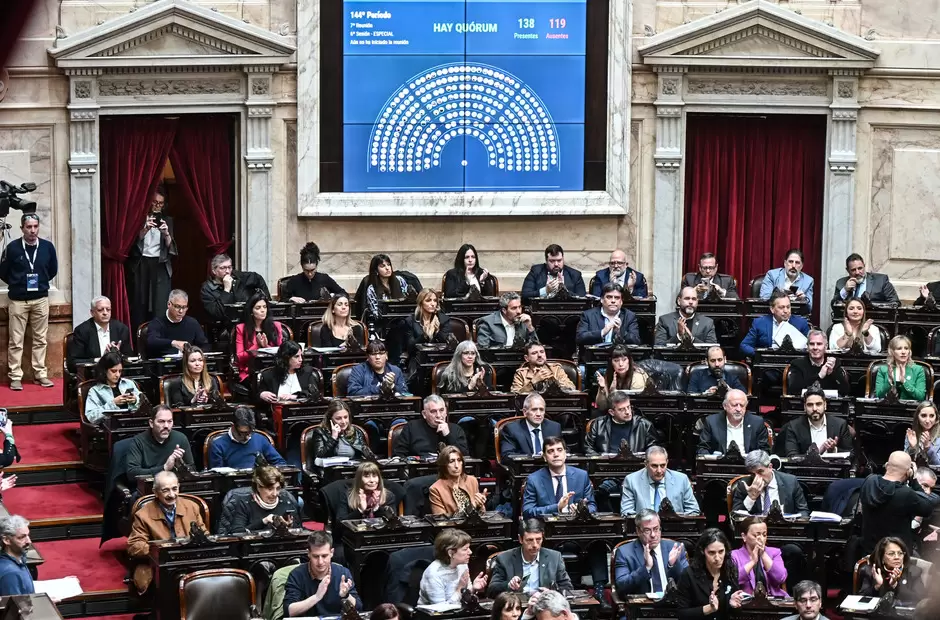
Diputados restituyó los límites a la compra de tierras por extranjeros
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026La iniciativa obtuvo 124 votos afirmativos, 119 negativos y seis abstenciones, por lo que deberá regresar a la cámara de origen para su aprobación definitiva. Mientras continúa la sesión especial, el oficialismo, sus aliados y sectores del peronismo negocian posibles consenso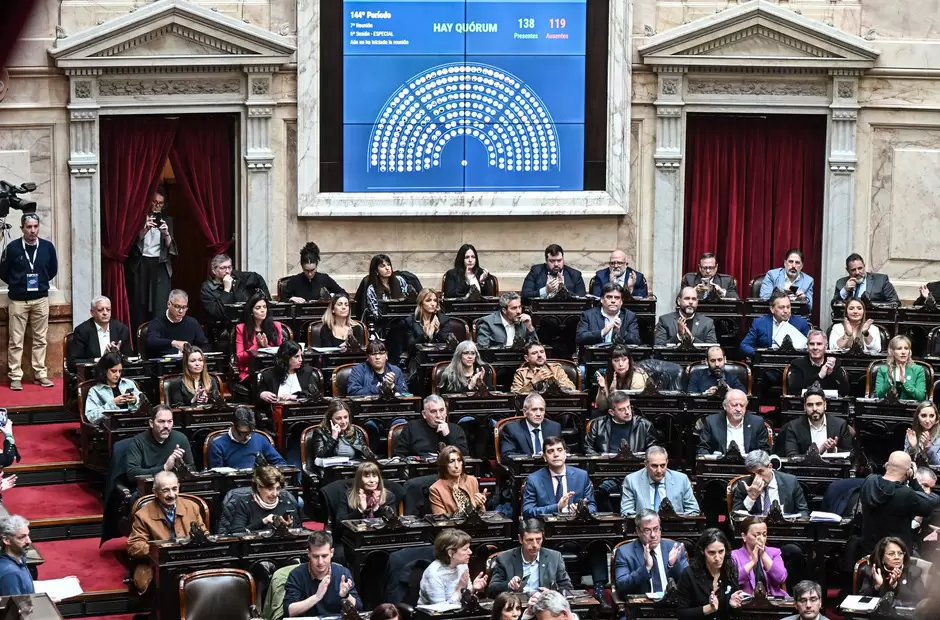 s en torno a la Emergencia en Discapacidad.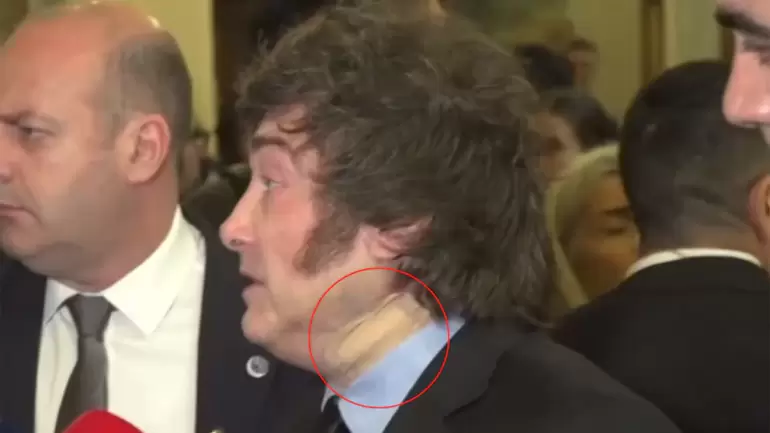
Milei apareció con una venda en el cuello: el Gobierno habla de un accidente doméstico
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026El episodio se conoció durante un desayuno informativo organizado por Nueva Economía Fórum, en el Real Casino de Madrid. La lesión le provocó un hematoma que fue cubierto con un apósito y quedó a la vista durante sus actividades oficiales.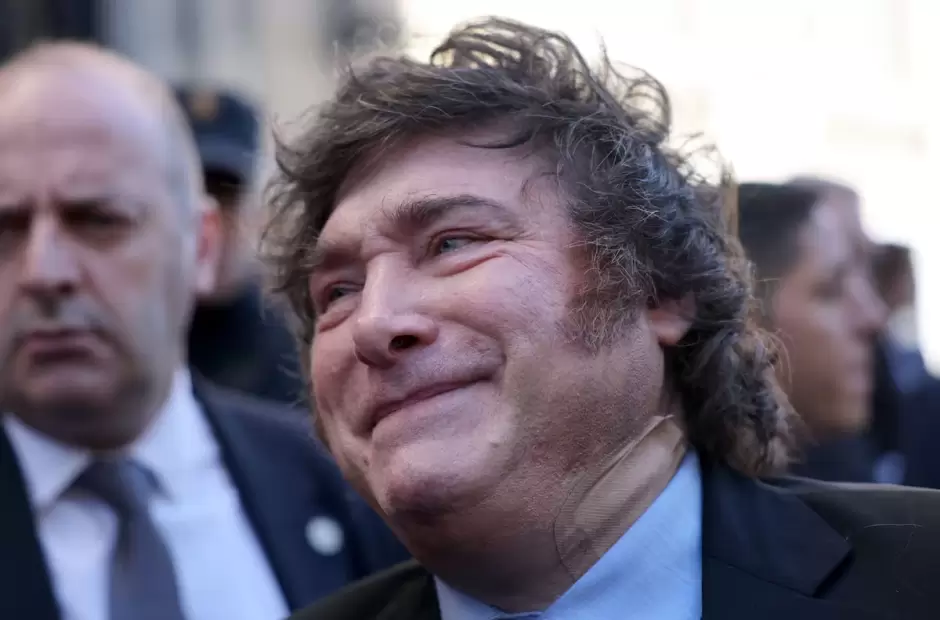
Lo más visto
Milei apareció con una venda en el cuello: el Gobierno habla de un accidente doméstico
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026El episodio se conoció durante un desayuno informativo organizado por Nueva Economía Fórum, en el Real Casino de Madrid. La lesión le provocó un hematoma que fue cubierto con un apósito y quedó a la vista durante sus actividades oficiales.
Diputados restituyó los límites a la compra de tierras por extranjeros
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026La iniciativa obtuvo 124 votos afirmativos, 119 negativos y seis abstenciones, por lo que deberá regresar a la cámara de origen para su aprobación definitiva. Mientras continúa la sesión especial, el oficialismo, sus aliados y sectores del peronismo negocian posibles consensos en torno a la Emergencia en Discapacidad.
s en torno a la Emergencia en Discapacidad.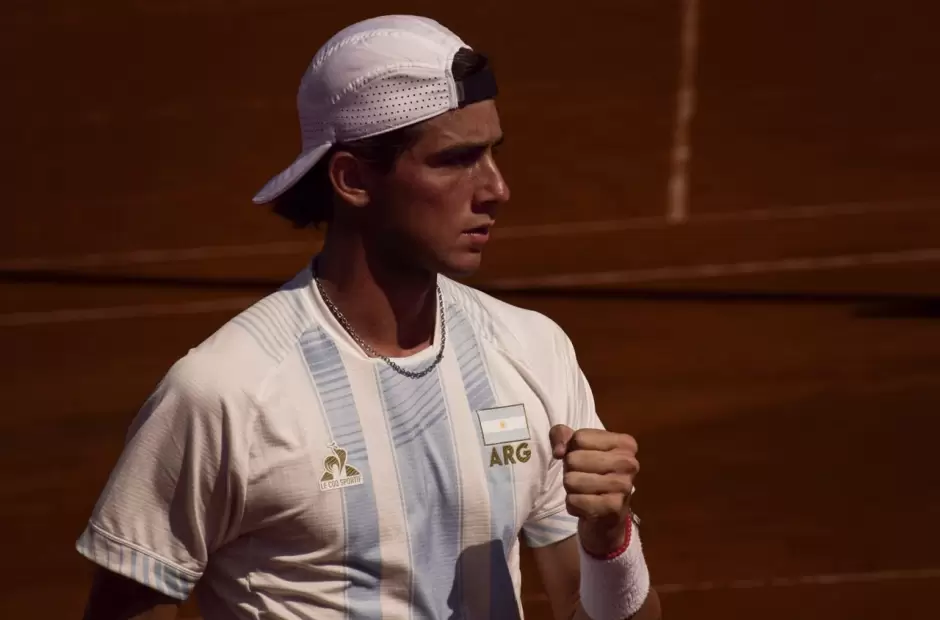
El tenista catamarqueño se impuso por 6-4 y 6-2 en los octavos de final y ahora espera por el ganador del cruce entre el chileno Nicolás Jarry y el brasileño Matheus Puccinelli. Además, al cierre de esta edición, se preparaba para debutar en el cuadro de dobles junto al porteño Valerio Aboian.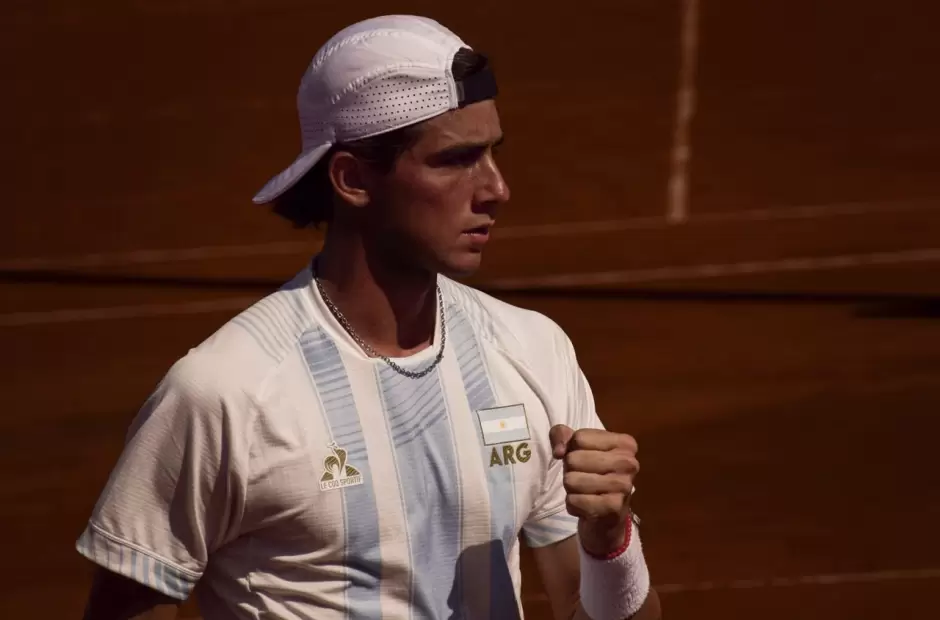
Catamarca refuerza el apoyo económico a los cuarteles de Bomberos Voluntarios
Primeras Líneas
POLITICA Y ECONOMIA21/10/2026Valle Viejo, Saujil, Recreo, Santa María, San José de Belén, Tinogasta y Capital ya recibieron los aportes, mientras que Belén y Chumbicha se encuentran en proceso de acreditación. La medida busca acompañar el funcionamiento de las instituciones y fortalecer su capacidad de respuesta ante emergencias.
esta ante emergencias.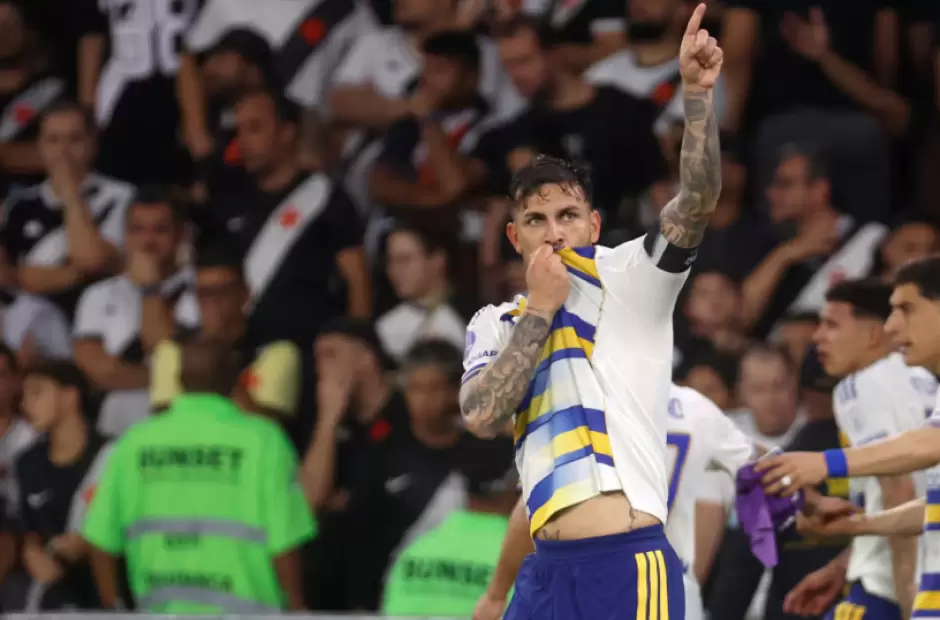
Boca va por todos los títulos: la agenda que se viene y el plan para cuidar a Paredes
Primeras Líneas
DEPORTES 21/10/2026Tras vencer 3-1 a Vasco da Gama en el Maracaná y clasificarse a la final de la Copa Sudamericana, Boca afrontará una exigente seguidilla de partidos por el Torneo Clausura, la Tabla Anual y la Copa Argentina. La evolución física del capitán será determinante para administrar sus minutos y buscar que llegue en plenitud a la definición continental del 21 de noviembre en Barranquilla.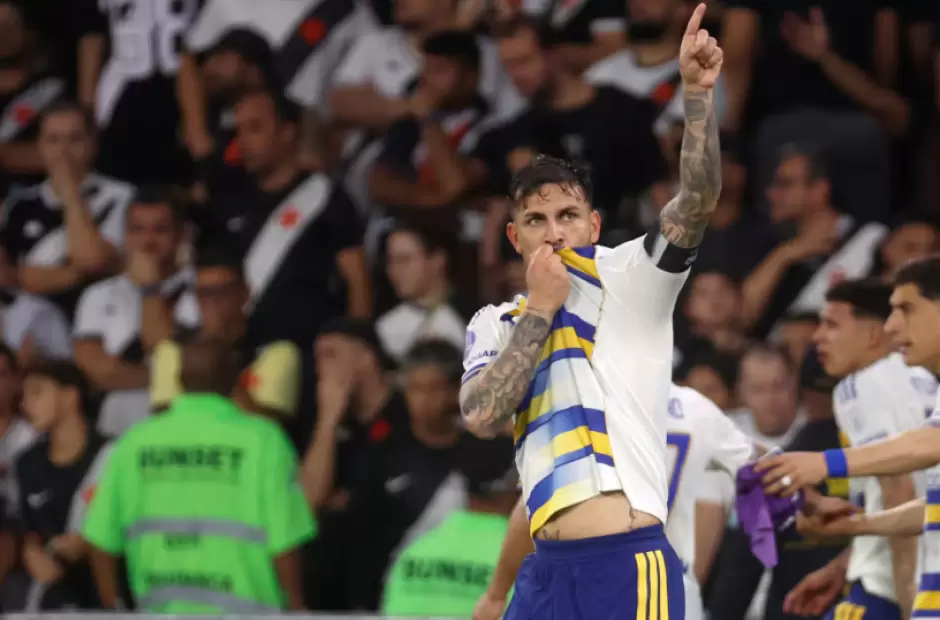
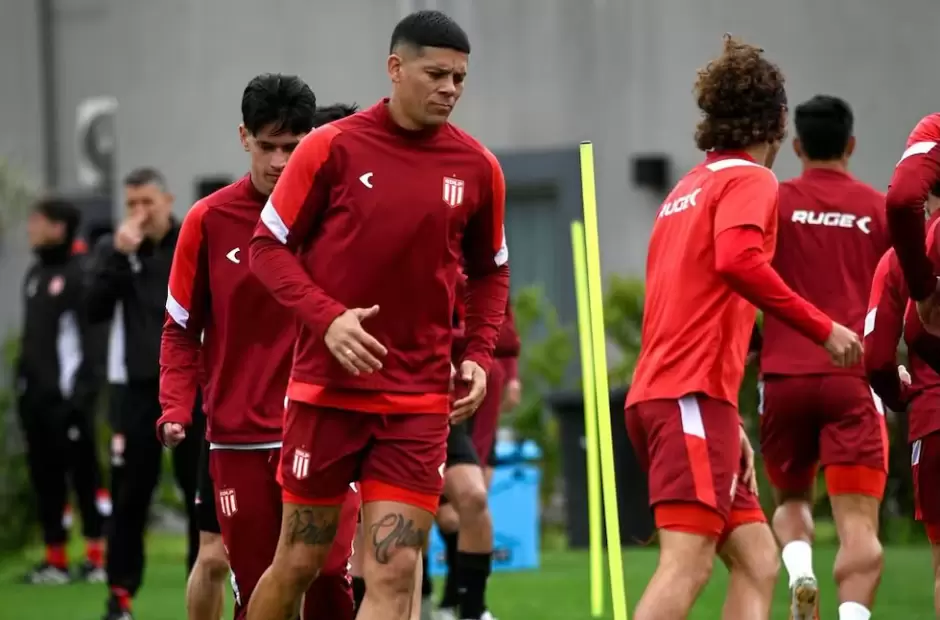
Estudiantes busca la hazaña en el Maracaná ante Flamengo: todo lo que hay que saber
Primeras Líneas
DEPORTES 22/10/2026Después del empate sin goles en La Plata, El Pincha necesita ganar en Río de Janeiro para alcanzar la final continental por primera vez en 17 años. Los brasileños llegan fortalecidos por su actualidad en el Brasileirao, pero deberá superar a un rival que buscará repetir la hazaña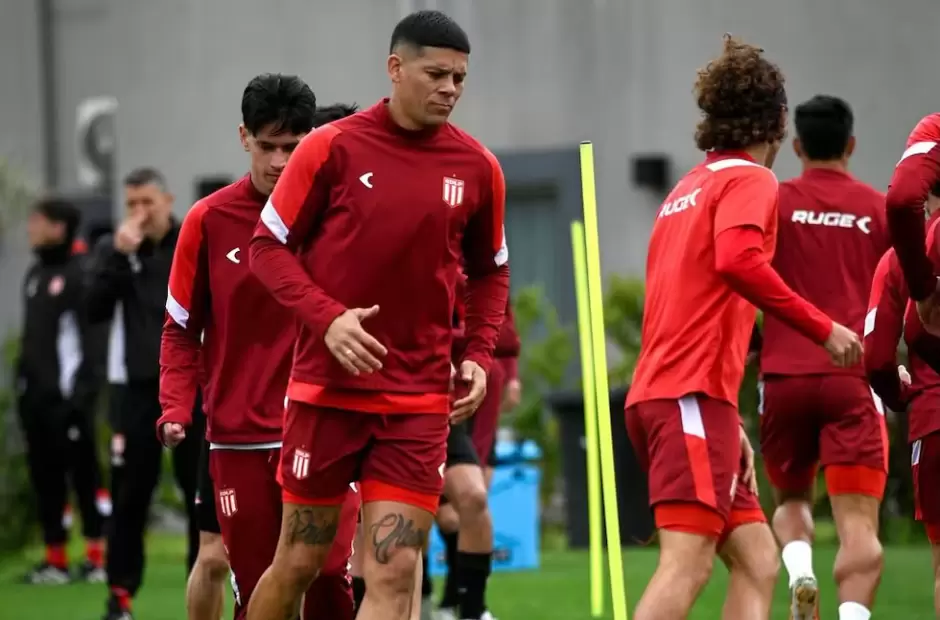 conseguida ante Corinthians en San Pablo.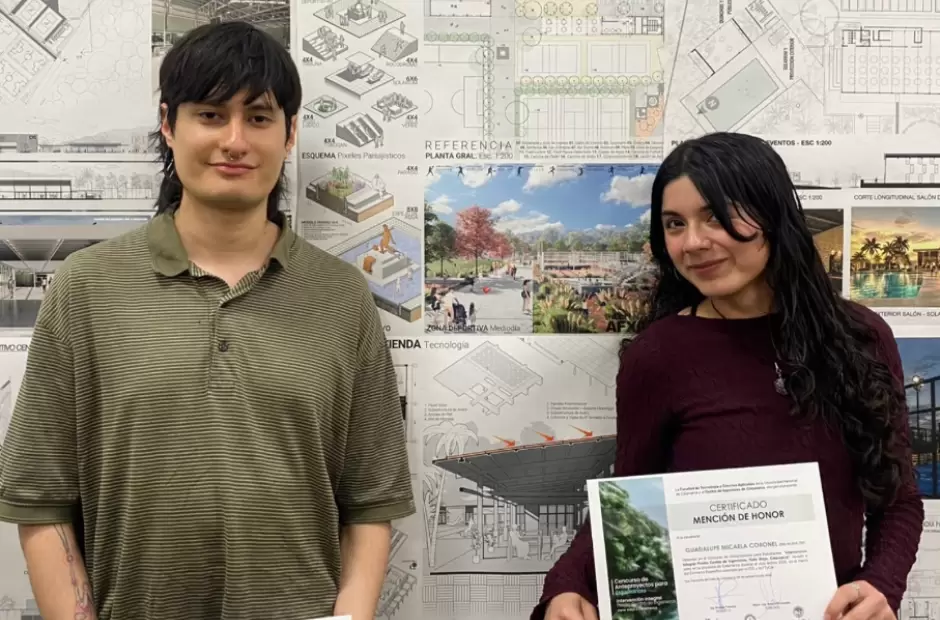
Estudiantes de Arquitectura de la UNCA fueron distinguidos en un concurso nacional
Primeras Líneas
INFORMACIÓN GENERAL 22/10/2026Los jóvenes catamarqueños presentaron un proyecto para refuncionalizar un antiguo ingenio de Tucumán y convertirlo en un espacio de innovación, educación e investigación. La iniciativa propone recuperar el patrimonio industrial, fortalecer el vínculo con la comunidad y promover nuevas tecnologías vinculadas al territorio.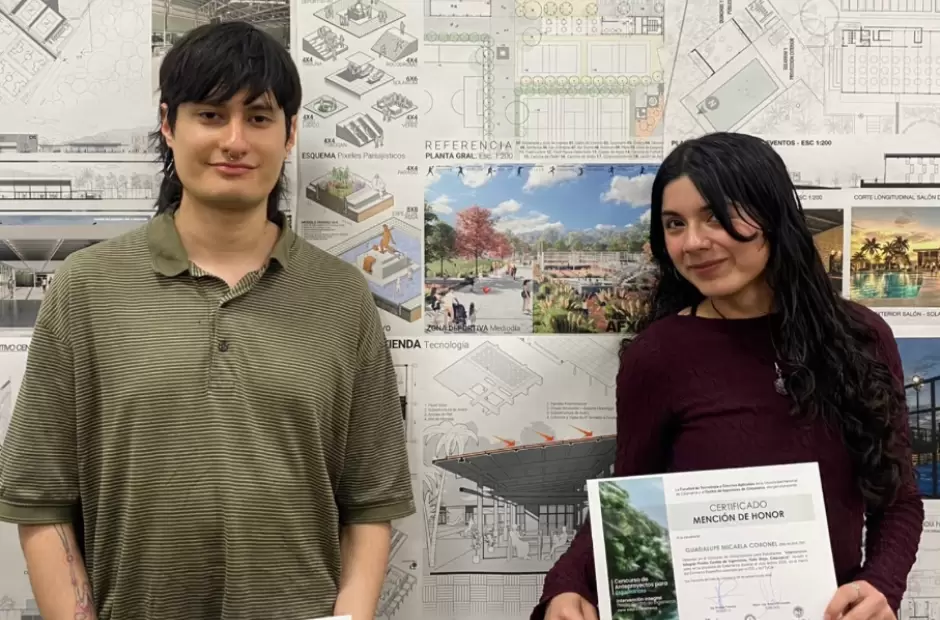
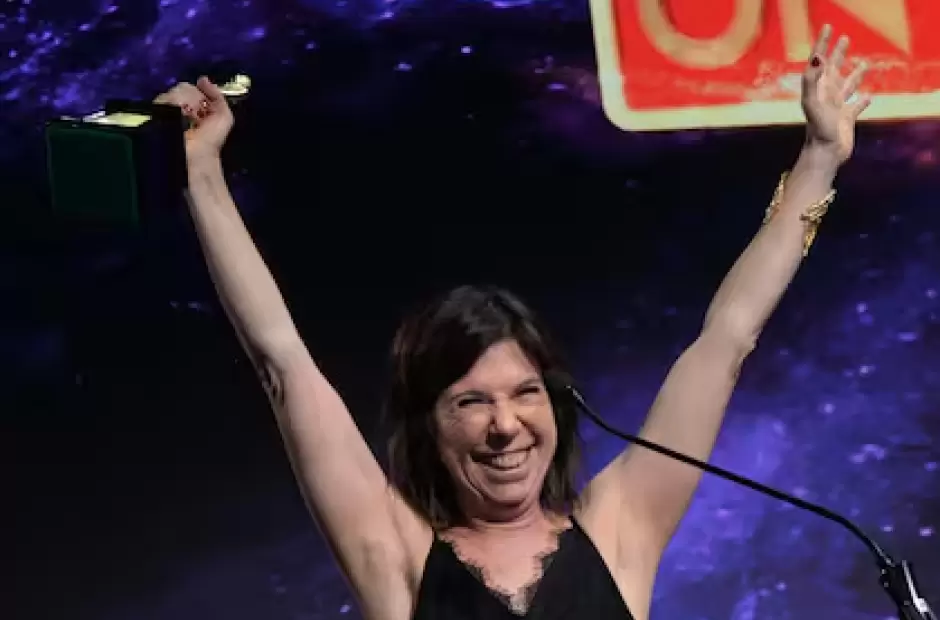
Martín Fierro de Radio 2026: discursos contra Milei, homenajes y el Oro para María O'Donnell
Primeras Líneas
ESPECTÁCULO22/10/2026Con 32 categorías, cinco homenajes y un único Martín Fierro de Oro, la gala celebrada en el Goldencenter de Parque Norte tuvo momentos de emoción, cruces políticos y mensajes sobre el presente de los medios. María O'Donnell recibió la máxima distinción y reivindicó una forma de hacer periodismo basada en el diálogo, la permanencia y el respeto.